一分鐘精華摘要:
「我的策略在過去十年的歷史回測裡,最大連續虧損 (MDD) 只有 15%,這代表我未來最多也只會賠 15% 嗎?」答案是:絕對不會!歷史數據只是未發生的無數種平行宇宙中的「其中一種幸運路徑」。交易結果的「出場順序風險 (Sequence Risk)」決定了你的帳戶會不會在中途穿倉爆死!蒙地卡羅模擬 (Monte Carlo Simulation) 透過將歷史數千筆交易打亂、進行 10,000 次隨機重複抽樣,能精準算出「95% 信心水準下的真實極限 MDD」與「極端破產機率 (Risk of Ruin)」。專業機構要求破產機率必須嚴格小於 1% 方能放行上線。本文大白話拆解蒙地卡羅的底層數學機制與實盤壓力測試 SOP!
「我的均線策略在過去十年的回測報表裡,最大連續虧損 (MDD) 只有 15%,這是否代表我未來的帳戶最多也只會拉回 15%?」
「如果我運氣真的很差,剛上線實戰第一個月就倒楣遇到連續 10 次停損,我的帳戶本金會不會直接被強制平倉斷頭?」
當我們在 程式交易系統運作原理與 4 大架構 中搭建好自動化管線,並在 程式交易回測的重要性 與 回測實戰避坑指南 中確認策略具備正期望值時,看著那條穩步向上的資金淨值曲線,多數人都會感到心滿意足。
然而,傳統單一歷史回測隱藏著一個致命的阿基里斯之腱:過去發生的歷史行情,只不過是真實金融世界中成千上萬種可能發展路徑裡的「其中一種」而已! 如果未來的真實市場,以一種你在歷史數據中從未見過的「極端倒楣順序」呈現虧損,你的系統還能活著撐到獲利的那一天嗎?為了解開這道心理焦慮,頂級量化機構與專業避險基金在實單上線前,必定會使用蒙地卡羅模擬 (Monte Carlo Simulation),為策略進行終極的抗震壓力測試!
一、 什麼是蒙地卡羅模擬?在電腦裡探索一萬個平行宇宙
「蒙地卡羅」這個名字取自歐洲著名的賭城摩納哥,因為這項統計技術的底層靈魂正是「大數法則、隨機機率與重複隨機抽樣」。
在程式交易的實務檢驗中,它的物理運作邏輯非常純粹但極端震撼:
- 建立母體籤筒: 假設你的 趨勢追蹤型策略 在過去歷史回測中總共累積了 1,000 筆交易紀錄(包含大賺、小賠、磨損等完整盈虧結果)。蒙地卡羅會將這 1,000 筆真實成交點數當作 1,000 支籤,放進一個巨大的籤筒中;
- 隨機放回抽樣 (Resampling with Replacement): 電腦隨機從籤筒中抽出一筆交易結果,記錄損益後「再丟回籤筒」。電腦重複這個動作 1,000 次,重組出一條在真實歷史中從未發生過、但機率上完全可能發生的全新「模擬資金曲線」;
- 運算 10,000 個平行宇宙: 電腦將上述過程高速重複執行 10,000 遍!
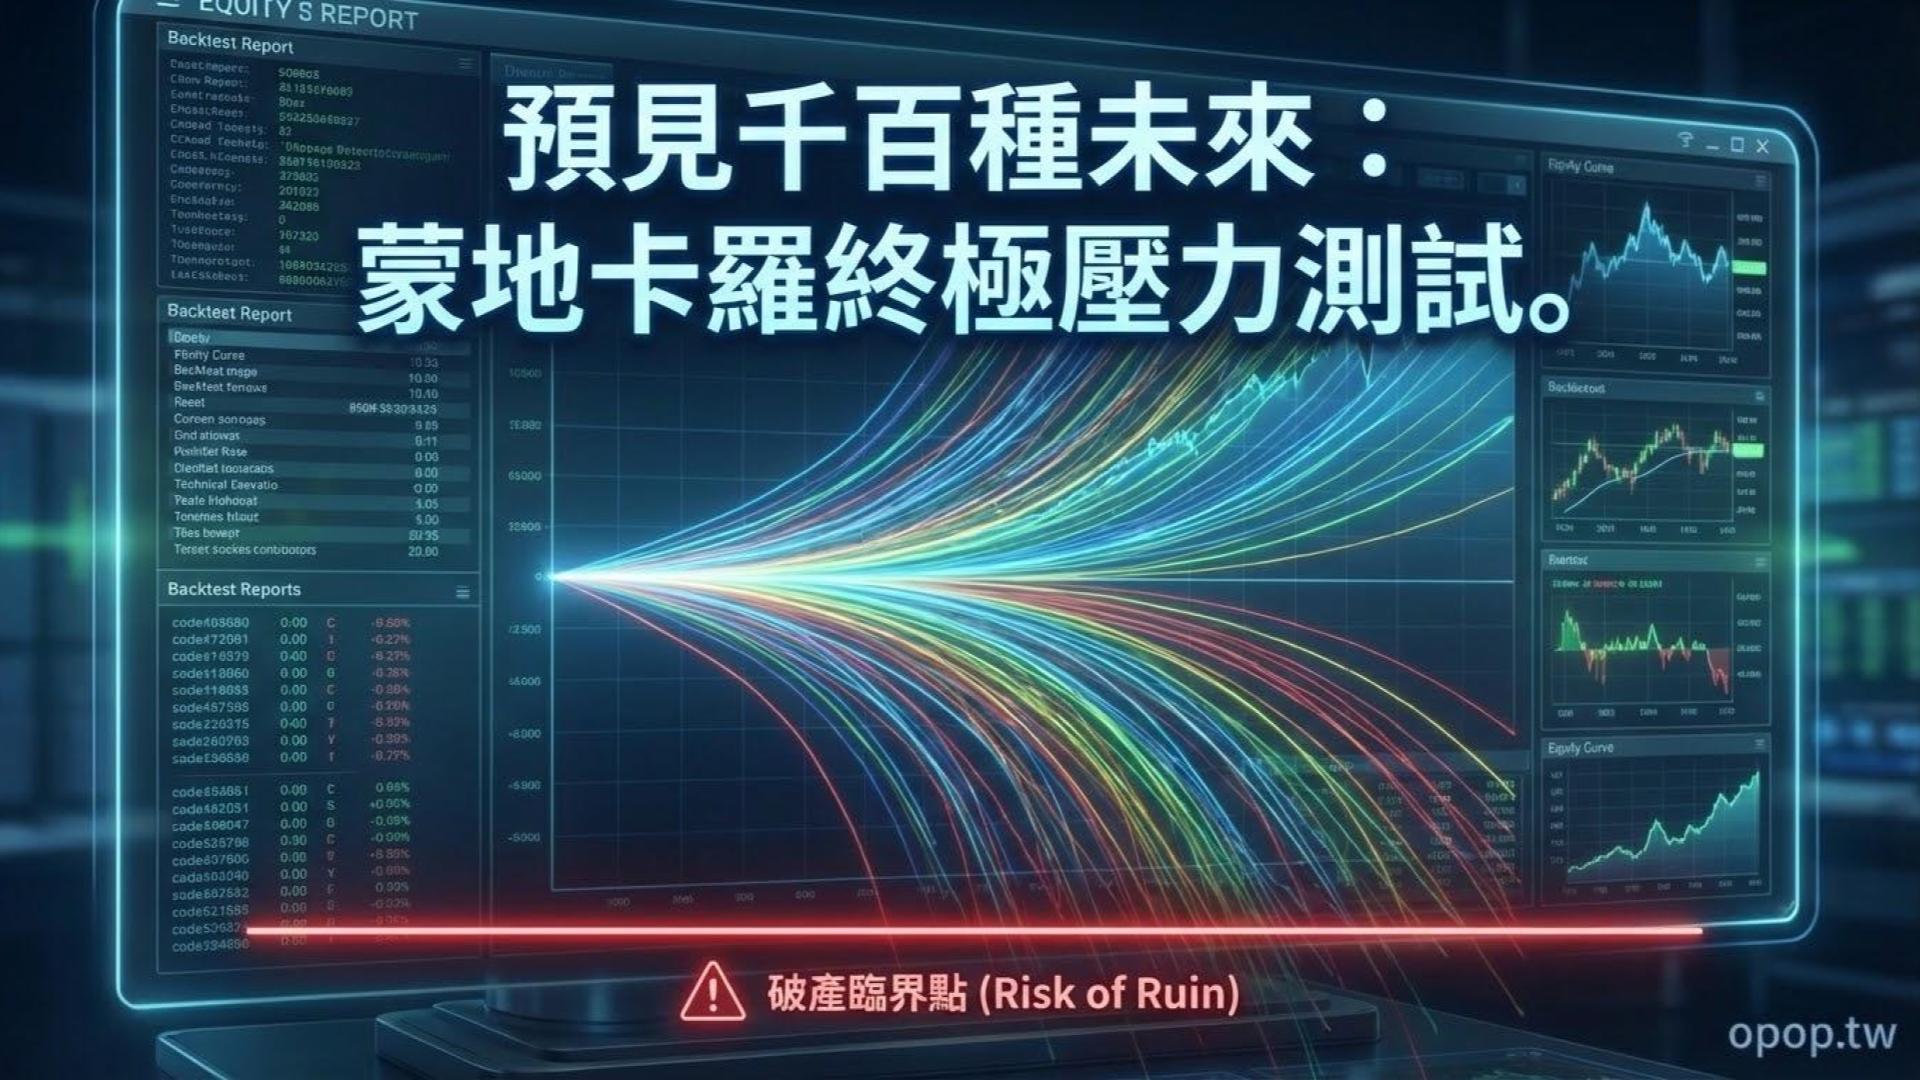
最終,你的螢幕上不再只有一條代表過去的單一回測線,而是會密密麻麻展開一萬條代表著「極端幸運、中位數常態、以及極端倒楣地獄模式」的平行宇宙資金曲線!
二、 單一歷史回測的最大盲點:順序風險 (Sequence Risk)
為什麼我們要大費周章把歷史交易順序全部打亂重抽?因為在有槓桿的保證金交易中,交易結果出現的「時間順序」,直接決定了你的帳戶是累積億萬財富、還是當場穿倉破產!
這在統計學上被稱為「順序風險 (Sequence Risk)」:
- 看似完美的單一歷史: 假設你的策略勝率 50%,停損賠 1 萬、停利賺 2 萬,長期期望值絕對為正。在過去十年的歷史中,損益出現的順序可能是:「賺、賠、賺、賺、賠、賺…」,帳戶淨值平穩向上,歷史最大 MDD 僅有 15 萬;
- 致命的順序詛咒: 但是,如果未來的市場節奏改變,在機率分佈完全不變的前提下,你一上線實盤就倒楣遭遇了「連續 14 次集中爆發的停損」呢?
- 如果你的帳戶本金只有 20 萬元,在第 10 次停損時你的保證金就已經不足被期貨商強制平倉砍倉了!即便第 15 筆交易之後會迎來連贏大賺,你也已經死在沙灘上,根本撐不到迎接暴利的黎明!
蒙地卡羅模擬的殘酷價值,就是透過隨機打亂,逼迫系統去接受「所有最壞情況集中在開局爆發」的極限壓力測試。
三、 蒙地卡羅模擬的 3 大實戰審查指標:直視破產深淵
當我們利用 MultiCharts、Python 或專業量化軟體 完成一萬次模擬後,請重點審查以下 3 項攸關生死存亡的核心數據:
1. 95% 信心水準極限最大回撤 (Estimated Maximum Drawdown at 95% CI)
單一歷史回測顯示 MDD 是 15 萬元,但蒙地卡羅的一萬次排列組合可能會無情揭露:「在 95% 的統計信心水準下,你的真實極限 MDD 實際上高達 28 萬元!」
這能徹底粉碎交易者因 過度最佳化 (Over-optimization) 所產生的虛幻安全感。讓你在準備期貨保證金時,能夠以 28 萬這個更嚴苛、更客觀的極限標準來備足資本,防止真實回撤超越歷史預期時被市場無情洗出場。
2. 破產機率分析 (Risk of Ruin, RoR) —— 機構放行的生死線
這是量化基金在決定是否將策略推上實盤時,最不可妥協的硬性指標:
- 你可以預先設定破產定義(例如:當帳戶總淨值回撤達到 40% 或保證金維持率不足時定義為破產);
- 蒙地卡羅會精算在這一萬條平行宇宙中,有多少比例的路徑會觸及這條破產紅線;
- 機構級鐵律: 策略的破產機率必須嚴格控制在 1% 以下(甚至 0%),若破產機率大於 1%,這套系統在風控審查中會被直接打回票,絕對禁止投入真金白銀!
3. 最佳化部位管理:不改指標,靠部位縮減降服破產率
如果你發現模擬出來的破產機率高達 8%,或者極限 MDD 遠超本金負荷,千萬不要急著回頭去胡亂修改均線參數或生硬濾網!
在 90% 的情況下,策略本身的邏輯並沒有錯,錯在「單筆下單的部位太重」:
- 你只需要將每筆交易的風險暴露從總資金的 4% 調降至 1.5% ~ 2%;
- 再次執行蒙地卡羅模擬,你會驚訝地發現:破產機率會直接從 8% 斷崖式暴跌至 0.05%!這也是為什麼成熟操盤手始終堅持:部位控制永遠比預測行情更具決定性。想了解實盤風控細節,可參考我們的 回測報告解讀與過度最佳化避坑指南。
📊 歷史單一路徑回測 vs. 蒙地卡羅隨機壓力測試 全景對照表
一張表看懂兩者在風控維度上的本質落差:
| 檢驗維度 | 傳統單一歷史回測(靜態) | 蒙地卡羅模擬壓力測試(動態動態) |
|---|---|---|
| 測試樣本維度 | 僅有一條過去真實發生過的「單一幸運路徑」 | 隨機打亂重抽,生成 10,000 條平行宇宙路徑 |
| 順序風險 (Sequence) | 完全忽略,假設未來獲利與虧損會均勻交替 | 全面覆蓋,測試連續虧損集中爆發的最壞情況 |
| 最大回撤 (MDD) | 只呈現過去歷史的最大拉回(容易低估未來風險) | 提供 95% ~ 99% 信心水準之極限預估回撤 |
| 破產機率評估 | 無法計算,若回測最終賺錢便誤以為不會破產 | 精準輸出百分比,以嚴格小於 1% 作為上線標準 |
| 保證金準備依據 | 憑感覺準備,遭遇稍大回撤容易面臨追繳斷頭 | 依據蒙地卡羅最差 5% 分位數備足安全抗震資本 |
🎯 結語:用最壞的打算,擁抱最堅實的長期獲利
蒙地卡羅模擬就像是金融市場裡的防彈衣與極限撞擊試驗場。它不會幫你的策略提高任何一丁點勝率,也不會告訴你明天大盤是暴漲還是暴跌:
- 它唯一且神聖的使命,是戳破你對完美單一回測的過度自信,強迫你直視市場隨機性背後最殘酷的一面;
- 當你能平靜地看著電腦模擬出一萬次中最倒楣的連續停損,而你的資金配置依然能保證帳戶安全存活時,你才算真正擁有了將系統推上實盤的絕對底氣!
至此,我們已經完整走完了【階段三:回測、驗證與防擬合】的科學洗禮。確認了策略具備真實正期望值後,接下來我們將進入整套程式交易體系的終極命脈 —— 如何在實戰中建立不可撼動的風險管理與資金控制防線!
👉 下一篇推薦閱讀:
在程式交易中,進場只決定了一半的勝負。該如何利用客觀公式為帳戶建立堅不可摧的防護網?
點此閱讀下一章:【實盤風控全解】如何在程式交易中設定風險管理規則?保護本金與防範黑天鵝的量化思維