一分鐘精華摘要:
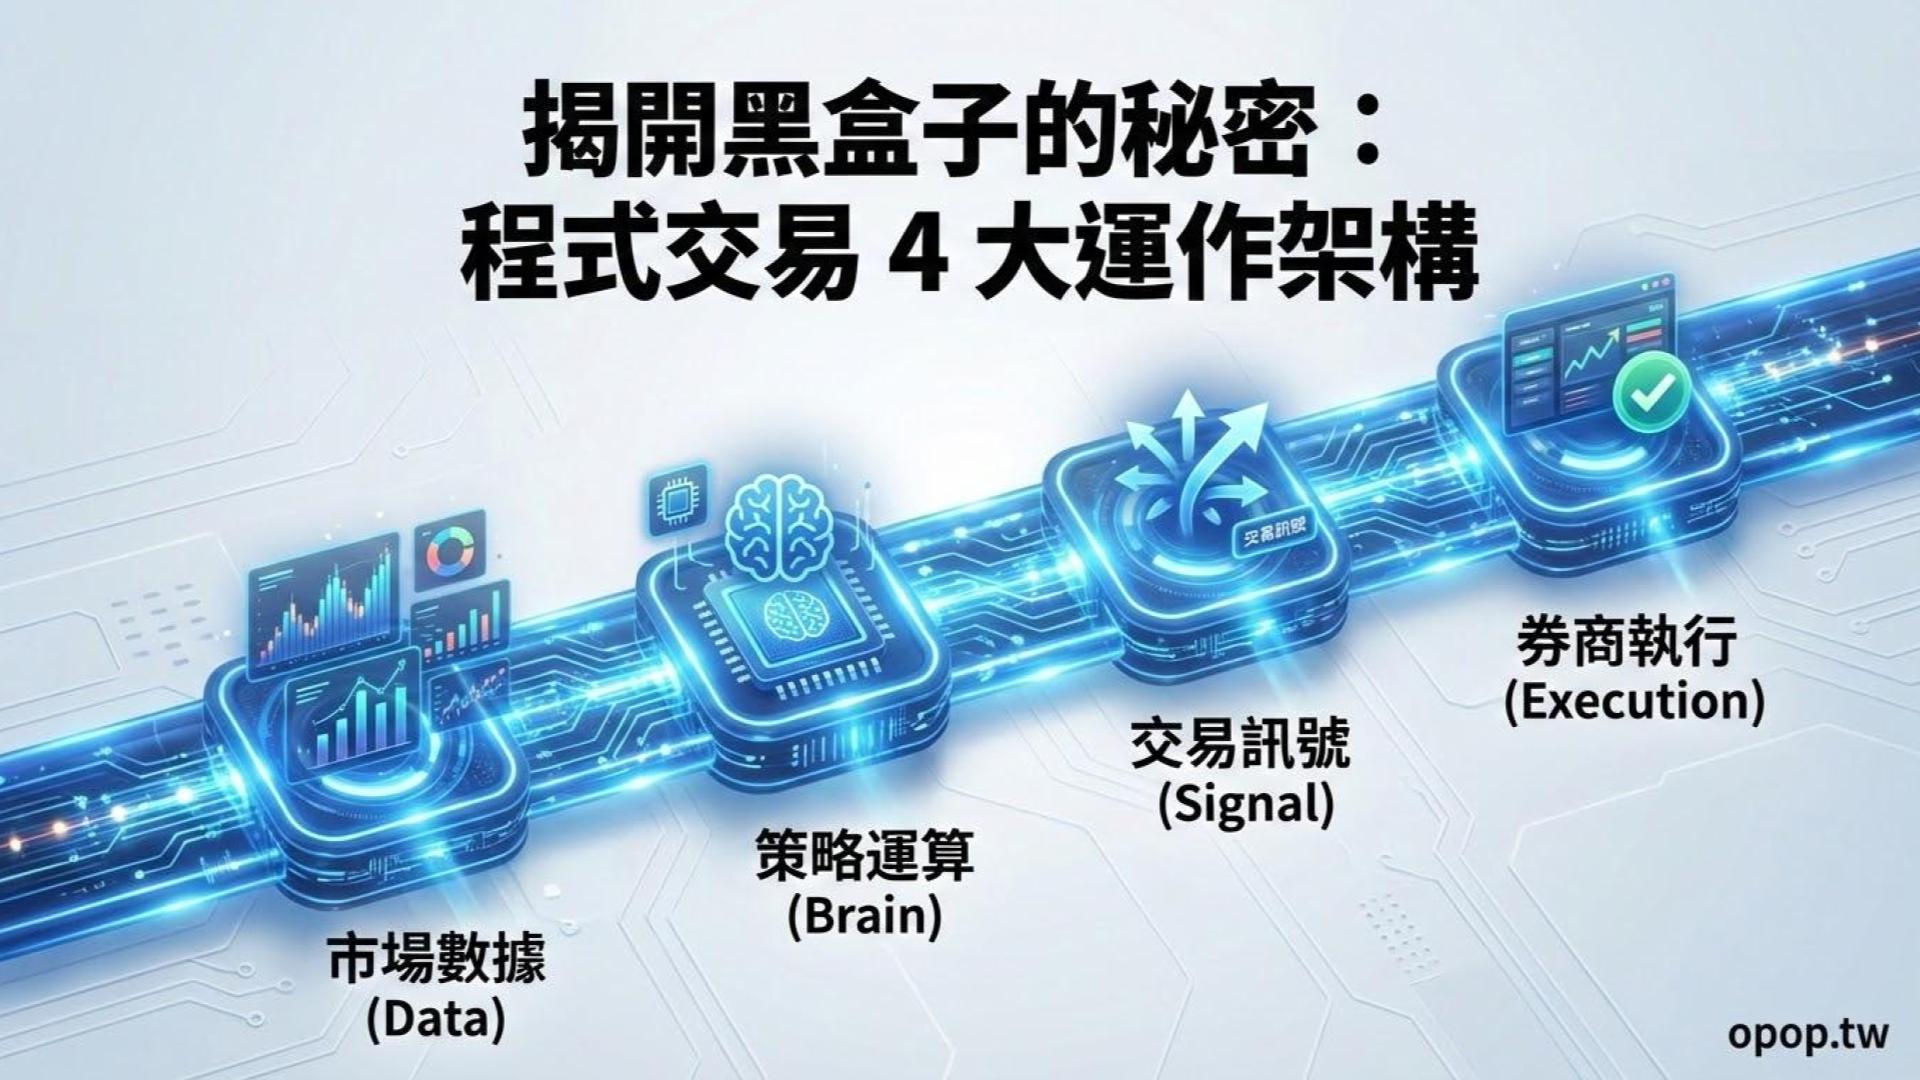
程式交易(Program Trading)看似高深莫測,但無論是簡單的均線突破,還是華爾街頂級避險基金的量化模型,底層都嚴格依循著一條由 4 大核心模組構成的閉環生產線:「接收市場行情(Data Feed) ➔ 策略引擎條件比對(Strategy Engine) ➔ 生成交易訊號與風控檢核(Signal & Risk Control) ➔ 透過 API 發送委託並接收撮合回報(Order Execution)」。了解這條生產線的數據顆粒度、延遲瓶頸與部位同步機制,是自行開發策略、排查系統故障與避免實盤穿倉最重要的技術基石!
「電腦是怎麼在千分之一秒內知道現在該買進還是賣出的?」
「我的交易程式跑在自己家裡的電腦,它到底是如何穿過網路,把單子送到遠端交易所撮合成交的?」
當我們在 程式交易與量化交易的核心差異 中,釐清了程式交易扮演的是「絕對服從的雙手」;並在 程式交易適合哪些人? 中確認了自己的性格與資金體質後,下一步就是要搞懂這套系統的底層物理運作機制。
許多人以為程式交易是一套神祕且不可解的黑盒子,但事實上,所有的程式交易系統,本質上都是一條標準化、高精度的「四大步驟」自動化流水線。了解這條流水線的每一個齒輪如何咬合,能幫助我們在未來開發策略、設定滑價風控與系統除錯(Debug)時,擁有最清醒的全局視野。
一、 步驟一:接收市場即時數據 (Data Feed) —— 系統的「眼睛」
這是整個交易迴圈的源頭,扮演著程式交易的感知器官。
電腦沒有人類的肉眼視覺,它看不懂看盤軟體上五顏六色的 K 線圖。它能讀懂的,只有源源不絕、高速跳動的數字封包。我們的交易系統必須透過網路,持續向報價源(如期貨商伺服器、交易所行情專線,或專業的金融數據供應商)請求最新的市場串流。
數據的「顆粒度」決定策略的生死
依據策略設計的時間尺度,系統接收的數據維度完全不同:
- 長線波段策略: 可能只需要一天更新一次的「日 K 線(Daily Bar)」(包含開高低收與總成交量),對網路傳輸延遲極不敏感。
- 日內當沖與動能策略: 需要即時接收 1 分鐘、5 分鐘 K 棒,甚至是一秒鐘跳動數十次到數百次的「逐筆撮合數據(Tick Data)」與最佳五檔買賣委託簿(Order Book)。
防坑關鍵: 如果報價源發生網路封包遺失、斷線或嚴重延遲(Lag),策略引擎吃進去的就會是「過期或錯誤的垃圾資訊」,後續所有的數學運算都會立刻失真。
二、 步驟二:運算交易邏輯 (Strategy Engine) —— 系統的「大腦」
當即時報價數據順利注入系統後,資料會以微秒級的速度被推送到「策略引擎(Strategy Engine)」進行計算。這正是我們編寫交易邏輯與技術指標的演算核心。
嚴密的條件過濾網 (IF… THEN…)
策略引擎會將最新收到的價格與歷史儲存的走勢進行即時比對。例如,我們設計的邏輯是:「當台指期 10MA 向上突破 30MA,且當前價格站上當日開盤價時進場做多」:
- 每當市場跳動一筆新價格(New Tick),引擎就會重新計算最新的均線數值;
- 依據我們設定好的
IF (條件成立) THEN (執行動作)進行嚴密的布林邏輯判斷; - 這也是我們在研發各類經典模型(例如 趨勢追蹤型策略設計心法 或 均值回歸策略時機)時,耗費最多心力進行數學推演與回測優化的核心區域。
三、 步驟三:產生交易訊號與風控檢核 (Signal Generation) —— 系統的「指揮官」
當策略引擎的運算結果完全符合條件時,系統不會只是在畫面上標記一個箭頭,而是會立刻生成一張具備完整交易要素的「虛擬委託指令(Order Signal)」。
虛擬訂單的三大要素與動態風控
一張合格的訊號指令必須明確包含:
- 標的代碼與商品: 例如台指期連續月 (TXF)、小型台指 (MTX)、微型台指 (TMF) 或美股 ETF (SPY)。
- 買賣方向與性質: 買進開倉 (Buy to Open)、賣出平倉 (Sell to Close) 或放空。
- 委託類別與價格: 市價單 (Market)、一定範圍市價單 (Market with Protection) 或限價單 (Limit)。
更重要的是,成熟的系統會在指令正式出海前,先通過內建的風控模組審查:依據當前帳戶總權益,動態換算該下單的口數與點數,並自動掛載預設的停損點位。這正是我們在 資金管理與停損停利機制 中強調的生存底線,避免因為單筆下單過重而面臨毀滅性打擊。
四、 步驟四:透過 API 發送委託並接收回報 (Order Execution) —— 系統的「雙手」
產生訊號後,最後一哩路就是將這張虛擬指令,跨越公網送到交易所的撮合主機。這正是程式交易的物理執行端。
券商 API 的橋樑角色與部位同步
一般個人電腦無法直接插線連進台灣期交所或紐約證交所。我們必須透過券商提供的「應用程式介面(API,Application Programming Interface)」作為通訊橋樑:
- 打包加密封包: 程式將下單指令加密打包為標準格式(如 FIX 協議或券商專屬 API 封包),透過高速網路瞬間傳送至券商下單主機。
- 券商風控檢核: 券商伺服器在毫秒間核驗你的帳戶保證金、憑證有效性與商品權限;確認無誤後,立刻拋向期交所撮合。
- 撮合成交與雙向回報(Fill Report): 交易所撮合成交的那一刻,成交資訊會逆向傳回券商,券商 API 再即時發送「成交回報」給我們的交易程式。
- 部位校驗(Position Match): 程式確認真實帳戶已經成交持有一口部位,將策略內部的虛擬庫存與實盤帳戶對齊,完成一個完整的交易閉環!
💡 現代工具演進:一體化串接降低跳板風險!
過去投資人必須自己用 Python 寫通訊代碼,或是用 MultiCharts 掛載第三方下單機,一旦跳板中斷就極易漏單。而現在許多現代化交易生態系,已經將策略引擎與下單撮合整合在同一平台。例如台新期貨導入的 台新達錢 AI+(QuTorion 自動交易串接),系統在策略發布後直接在內部完成帳號連線與委託派送,大幅省去了手動維護 API 的技術摩擦!想了解如何防範斷線風險,可參考我們的 程式交易風險管理全攻略。
📊 程式交易 4 大核心管線(Pipeline)全覽對照表
一張表看懂整條自動化交易生產線的架構與防呆重點:
| 運作步驟 | 扮演角色 | 關鍵技術與模組 | 常見潛在瓶頸與風控重點 |
|---|---|---|---|
| 1. 接收數據 (Data Feed) | 眼睛(感知) | Tick 逐筆報價、分 K 棒、報價源 API | 網路掉包延遲、報價源斷線、歷史數據缺失 |
| 2. 邏輯運算 (Strategy Engine) | 大腦(決策) | 技術指標算法、均線/布林判斷、多空條件式 | 代碼邏輯 Bug、指標計算過載、防呆條件漏寫 |
| 3. 產生訊號 (Signal & Risk) | 指揮官(調度) | 虛擬委託單生成、動態口數換算、硬性停損設定 | 下單規模超出保證金、訊號在同一 K 棒反覆閃爍 |
| 4. 委託執行 (Order Execution) | 雙手(執行) | 券商 API、下單機通訊、交易所撮合回報 | 委託被拒絕、撮合大幅滑價、實盤與策略部位脫節 |
🎯 結語:穩健的基礎設施,是量化獲利的基石
看懂了這 4 大步驟:接收數據 ➔ 邏輯運算 ➔ 產生訊號 ➔ API 委託與回報,你就會發現,程式交易本質上就是一個在毫秒之間不斷高速運轉的狀態機。
正因為整條流水線高度仰賴電腦運算與網路環境,專業交易者在實務上多半不會把程式放在家裡那台可能隨時會自動更新重開機、或是會被家人踢掉電源的個人筆電上。為了確保系統能夠全天候穩定運行,通常會配合專業的 程式交易軟體,並將主機架設在 24 小時不斷電的雲端伺服器 (VPS) 上。
當我們理解了自動化系統在全球市場的底層運作邏輯,下一步,我們必須把焦點拉回台灣本土市場:台灣目前的法規環境、期交所規則與券商 API 生態,到底對一般散戶足夠友善嗎?
👉 下一篇推薦閱讀:
在台灣做程式交易有哪些獨特優勢?券商 API 申請門檻高嗎?散戶有哪些機會與限制?
點此閱讀下一章:【台灣市場剖析】台灣程式交易的發展現況:散戶的機會、法規限制與券商 API 資源解析