一分鐘精華摘要:
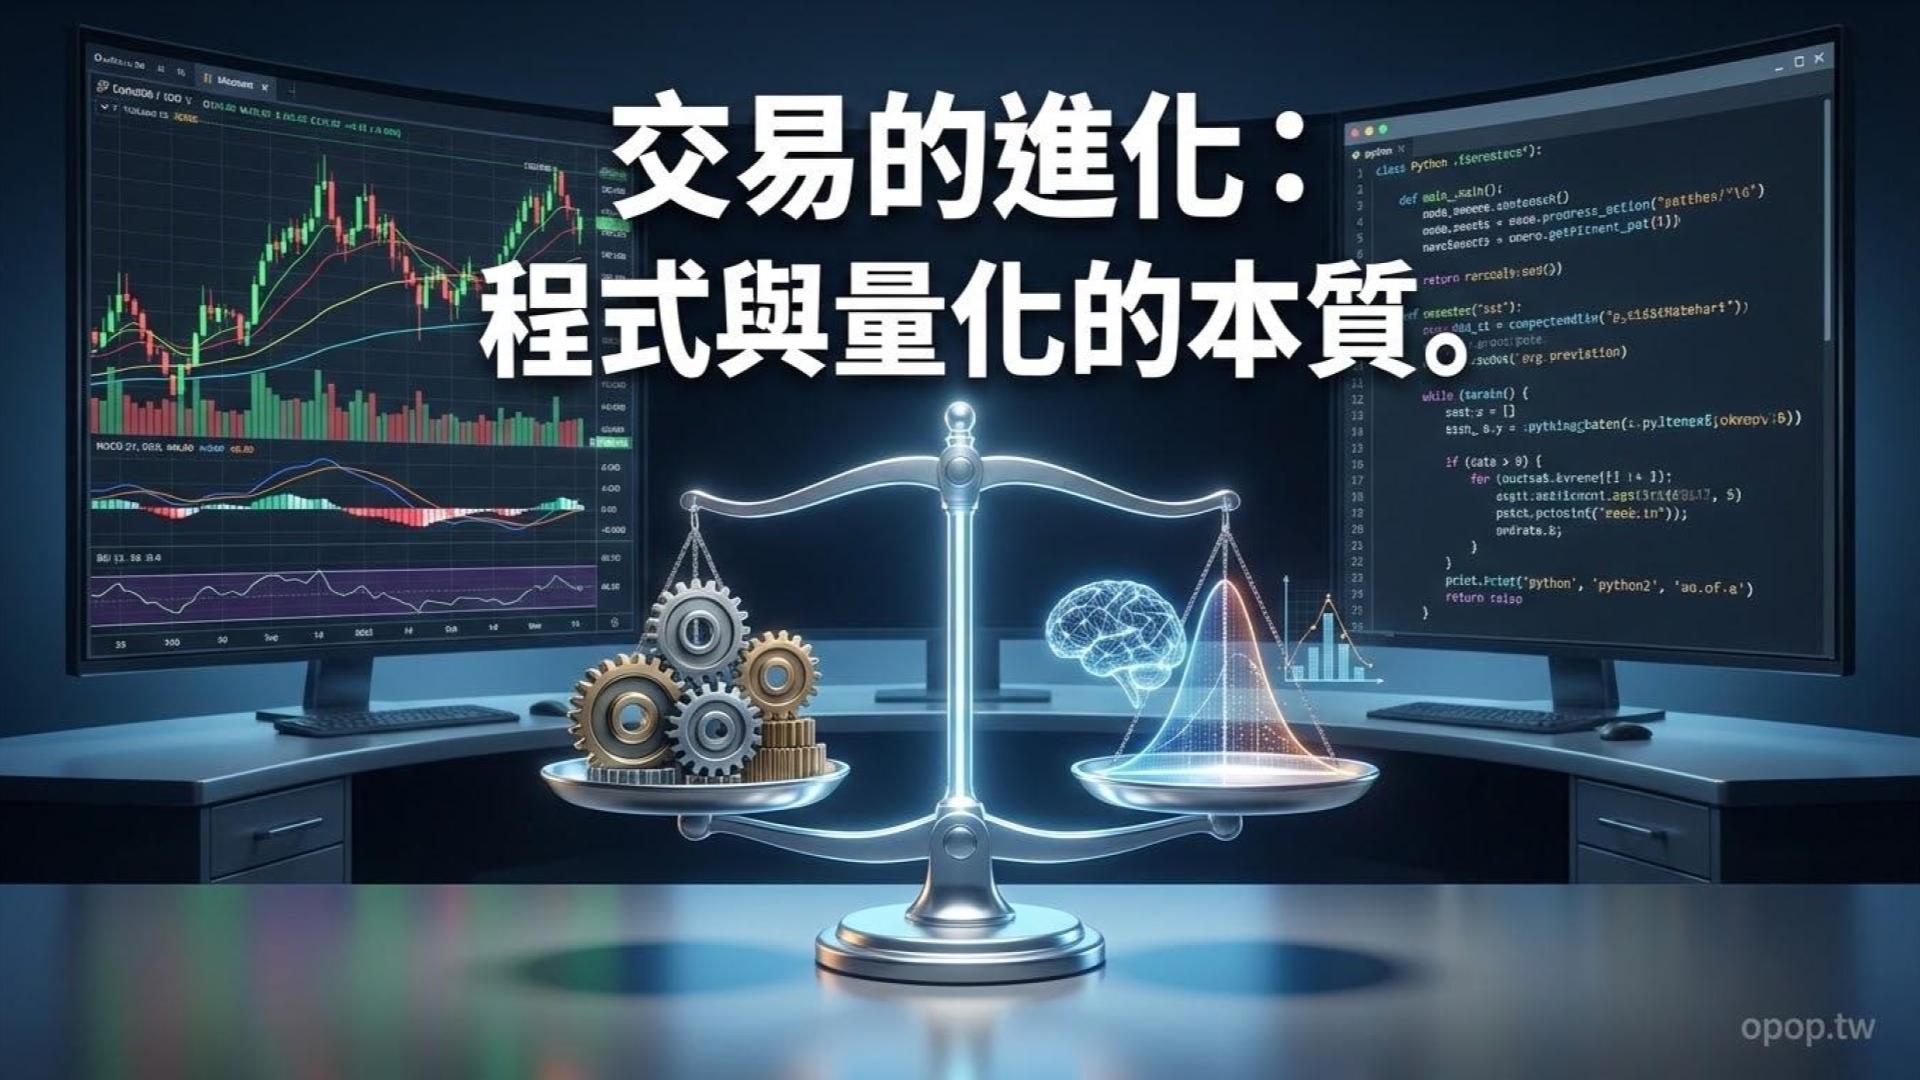
在投資市場中,程式交易(Program Trading)與量化交易(Quantitative Trading)常被混為一談,但兩者本質截然不同:量化交易是「大腦」,負責利用數學模型、統計學與歷史數據挖掘具有正期望值的獲利邏輯;程式交易則是「雙手」,負責將邏輯轉化為自動化指令,精準且無情地在市場扣下板機執行下單。本文將以大白話拆解兩者的核心定義、是否能獨立運作,並帶你掌握現代結合 AI 自然語言(Vibe Coding)打造全自動交易系統的完整進化路徑!
「每天盯盤盯到眼睛痠,結果行情一劇烈波動,還是因為緊張而提早獲利了結…」
「明明設定了一套勝率不錯的交易策略,但常常因為盤中的貪婪或恐懼,最後根本沒有照著紀律下單。」
在學習交易的路上,每位投資人最終都會面臨到一個強大的敵人:人類的情緒。無論我們將技術分析學得多麼透徹,只要是人,就會受到大腦神經傳導物質的影響,在關鍵時刻做出非理性的決策。
為了解決這個痛點,金融市場演化出了兩種極致客觀的交易方式:程式交易 (Program Trading) 與 量化交易 (Quantitative Trading)。這兩個名詞在網路上經常被混著用,但它們的本質其實有著決定性的差異。這篇文章將徹底為大家釐清這兩者的定義,並為建構自動化交易系統打下最堅實的底層基礎。
一、 什麼是程式交易 (Program Trading)?
程式交易,顧名思義就是「把我們的交易邏輯,翻譯成電腦聽得懂的指令碼,並交由電腦全自動執行下單」。
1. 絕對服從的機器人管家
想像我們聘請了一位絕對服從、永遠不需要睡覺的機器人管家。我們告訴它:「如果 SPY (標普 500 ETF) 的 5 日均線向上突破 20 日均線,就立刻幫我市價買進;如果跌破,就立刻停損賣出。」
只要條件一觸發,電腦就會在毫秒之間將委託單送到交易所。它不會猶豫,不會因為昨天剛停損而感到害怕,也不會因為想多賺一點而捨不得出場。它完美解決了主觀交易中最大的痛點:執行力與心態紀律。
2. 從克服人性到解放時間
當我們把下單的權力交給程式後,我們就不再需要每天死守在螢幕前盯盤。不過,將權力交給電腦並非毫無代價。在正式投入前,我們必須客觀評估 為什麼要使用程式交易?它的優點和缺點是什麼?,並確認自己的性格與資金規模,是否真的符合 程式交易適合哪些人? 的檢測條件。
二、 什麼是量化交易 (Quantitative Trading)?
如果程式交易解決的是「執行」的問題,那麼量化交易解決的就是「決策」的問題。量化交易是「利用數學模型、統計學原理與海量歷史數據,來尋找市場中能穩定獲利的正期望值」。
1. 用數據說話的科學家
量化交易的重點不在於「怎麼下單」,而在於「為什麼要在這裡下單」。
傳統的主觀交易員可能會說:「我覺得這檔股票跌得差不多了,型態看起來要反轉了。」但量化交易員會說:「根據過去 20 年的數據回測,當市場連續下跌 3 天且乖離率達到特定數值時,第四天反彈的機率是 68%,平均獲利空間為 1.5%。」
2. 尋找市場的正期望值
量化交易剝除了所有的「感覺」與「盲目直覺」。每一個策略在正式上線前,都必須經過嚴格的歷史數據檢驗。量化交易追求的不是神準預測未來,而是透過統計學上的優勢,在市場中長期累積複利。如果想深入這個領域,掌握基礎的 程式交易需要懂哪些數學或統計知識 將會是我們最鋒利的思維武器。
三、 程式交易 vs. 量化交易:大腦與雙手的差別
如果我們把整個交易系統比喻為一個完整的人,那麼兩者的職責分配就會變得非常清晰:
- 量化交易是「大腦」: 負責思考、計算、挖掘數據、評估風險報酬率,最後產出一套經過嚴密數學驗證的交易策略。
- 程式交易是「雙手」: 負責接收大腦的指令,將策略轉化為實際的委託動作,精準且無情地在市場上扣下板機執行交割。
兩者可以獨立存在嗎?
在實務上,這兩者經常相輔相成,但它們在概念上完全可以獨立運作:
- 有程式,無量化: 我們可以把一套從書上看來的、未經嚴格數據驗證的均線策略寫成程式自動下單。這叫程式交易,但稱不上是嚴謹的量化交易(因為缺乏統計優勢與回測驗證)。
- 有量化,無程式: 我們可以利用 Python 或統計模型跑完龐大的回測,得出今天大盤勝率最高的進場點,然後「手動」打開手機券商軟體下單。這是量化交易,但沒有使用程式自動化下單。
隨著人工智慧與大型語言模型(LLM)的爆發,現在市場上已經出現能將兩者完美融合的全新工具。除了機構級的演算法,甚至出現了結合 AI 在程式交易的應用、可以用自然語言中文直接寫策略的 台新達錢 AI+(QuTorion)。對於一般投資人來說,「以量化思維開發策略,以程式交易自動執行」 就是我們追求的最佳終極型態。
| 評比維度 | 程式交易 (Program Trading) | 量化交易 (Quantitative Trading) |
|---|---|---|
| 核心角色 | 雙手(執行者) | 大腦(決策者) |
| 解決痛點 | 克服人性猶豫、提升下單速度、解放盯盤時間 | 破除主觀猜測、尋找統計正期望值、科學驗證 |
| 主要工作 | 串接 API、監控行情跳動、自動送出委託單 | 歷史數據清洗、回測建模、風險因子評估 |
| 衡量成功標準 | 是否低延遲、無滑價漏單、100% 遵守規則執行 | 獲利因子、夏普比率、最大權益拉回 (MDD) 是否穩健 |
四、 我們該如何開始這趟自動化旅程?
理解了核心觀念後,想要搭建一套屬於自己的客觀交易系統,通常需要經歷以下三大里程碑:
第一步:確立交易策略與核心邏輯
系統不會無中生有,我們必須先給予電腦明確的進出場規則。市場上有許多 常見的程式交易策略,例如順應波段走勢的 趨勢追蹤型策略、尋找價格超買超賣乖離的 均值回歸型策略,或是針對期現貨價差的 套利交易策略。我們必須根據交易的商品(如台指期、海外期貨或美股),挑選最契合的邏輯本質。
第二步:選擇適合的開發工具(傳統代碼 vs. AI Vibe Coding)
有了邏輯,我們需要平台來把它轉化為可執行的代碼。過去的選擇通常分為兩大派系:需要學習 EasyLanguage 語法的 MultiCharts,或是具備極高靈活度、適合處理大數據的 Python 程式交易。
但到了今天,隨著金融科技邁入 Vibe Coding(氛圍編程) 時代,像台新期貨推出的 台新達錢 AI+(QuTorion),已經能讓投資人透過日常繁體中文對話,一秒將交易想法寫成策略並自動載入歷史數據,讓完全沒有資工背景的人也能輕鬆越過程式碼高牆!想了解各工具的差異可參考 程式交易的運作原理與執行流程。
第三步:嚴格的回測檢驗與防擬合審查
這是決定系統能否在實盤市場長期存活的最關鍵分水嶺。在把真金白銀交給電腦之前,我們必須徹底理解 程式交易回測(Backtesting)的重要性,掌握 如何正確進行回測並避開常見陷阱。在回測過程中,更要保持高度警惕,避免讓策略掉入看似印鈔機、實則必死無疑的 過度最佳化(Over-optimization) 陷阱。
🎯 結語:建立客觀交易的信仰
從主觀交易走向程式與量化交易,是一條從「盲目猜測」走向「科學驗證」的思維進化之路。
當我們擁有了量化思維,我們不再需要因為盤中的隨機波動而焦慮,也不用再被市場的喧囂雜訊牽著鼻子走。我們要做的,就是像科學家一樣,不斷地假設、建模、回測,並將執行細節交給不知疲倦的程式系統。
當你準備好將感性衝動排除在交易之外時,下一步,我們必須誠實地面對這套系統的真實樣貌與潛在代價。
👉 下一篇推薦閱讀:
自動化交易聽起來很美好,它真的能讓我們無腦躺著賺錢嗎?
點此閱讀下一章:【優缺點全剖析】為什麼要使用程式交易?告別情緒勒索的真實代價與優勢